


Balance: Couple Budget & Money
4,6182.00 Arvustused
Rakenduse andmed
- Versioon
- 4.0.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- Wellcode S.r.l.s.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
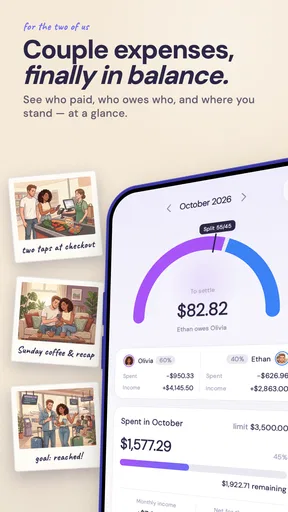
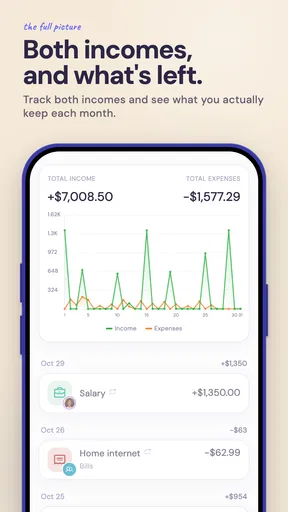
Kui kahe inimese rahaasjad kipuvad muutuma vestluseks stiilis „kuhu see summa küll kadus?”, siis Balance: Couple Budget & Money on mõeldud just selle segaduse vähendamiseks. Mina näen seda eelkõige paaridele loodud lihtsa rahapäevikuna, mitte täieliku panganduse või investeerimise tööriistana. Selle tugevus on fookus: ühised kulud, arved ja igapäevane rahaline tasakaal ühes kohas.
Enne alustamist tasub endalt küsida, millist probleemi te päriselt lahendada tahate. Kas kaovad meelest ühised ostud, tekitavad arved kuu lõpus üllatusi või vaieldakse selle üle, kumb rohkem panustas? Kui mure on kulude nähtavuses ja omavahelises arvestuses, on paaridele suunatud tööriist loogiline valik. Kui soovite aga automaatset ülevaadet kõigist kontodest, investeeringutest ja laenudest, vajate tõenäoliselt teistsugust lahendust.
Rakendus kuulub rahandusrakenduste hulka ning selle on loonud Wellcode S.r.l.s. Tasuta alustamine teeb proovimise lihtsaks, kuid kasutamise käigus võivad lisavõimalused Play kaudu arveldamisel maksta 3,49–39,99 eurot. Minu hinnangul on see mõistlik valik inimesele, kes tahab koos partneriga kulutustest paremat pilti, kuid ei soovi ehitada keerukat tabelit ega õppida finantsplaneerimise süsteemi.
Kuidas Balance paaride igapäevast rahakasutust korrastab
Esimene oluline erinevus võrreldes tavalise isikliku eelarverakendusega on see, et siin ei ole keskmes ainult ühe inimese rahakott. Paaril on sageli mitu kontot, erinevad sissetulekud ja kokkulepped selle kohta, kes millise arve tasub. Kui need kokkulepped jäävad ainult sõnumitesse või mällu, tekivad kiiresti ebamugavad olukorrad. Balance aitab muuta need otsused nähtavaks.
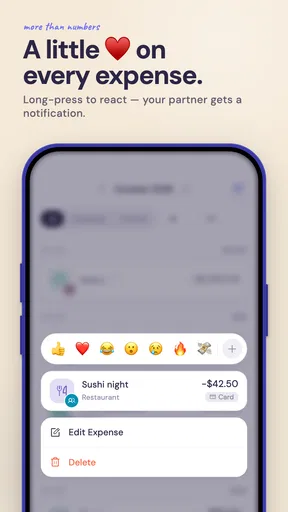
Minu jaoks on sellise rakenduse väärtus kõige suurem siis, kui seda kasutatakse kohe pärast ostu, mitte kord kuus tagantjärele. Näiteks kui üks partner maksab toidupoes 62 eurot, teine tasub samal nädalal interneti ja elektri eest ning mõlemad teevad eraldi väiksemaid oste, võib üldmulje olla täiesti petlik. Kulude ülesmärkimine annab võimaluse näha, kas panus on tegelikult tasakaalus või tundub see ainult nii.
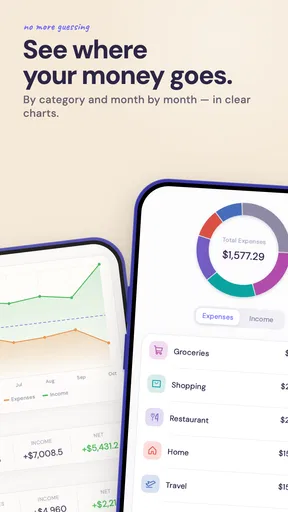
Rakenduse poe kokkuvõte lubab kiiret paaride rahanduse, kulude ja arvete jälgimist. Praktikas tähendab see minu silmis kolme peamist kasutusviisi: ühiste kulude kirjapanekut, tulevaste arvete meelespidamist ja perioodi lõpus rahalise seisu ülevaatamist. Need ei ole kõige uhkemad funktsioonid, kuid just selline piiratud ulatus võib muuta tööriista kasutatavaks ka inimesele, kes loobub keerukatest eelarverakendustest paari päeva pärast.
Kõige parem mõte on teha rakendusest ühine kokkulepete koht, mitte ainult kulude prügikast. Kui lisada iga väljaminek lihtsalt nimekirja, jääb alles hulk numbreid. Kui paar lepib enne kokku, millised kulud on ühised, millised isiklikud ja millal ülevaade üle vaadatakse, muutub rakendus praktiliseks abivahendiks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Realistlik kasutus koduses eelarves
Oletame, et paar saab palgapäeval oma raha kätte eri aegadel. Üks tasub üüri, teine ostab suurema toidukorvi ja maksab transpordiga seotud arveid. Kuu keskel tundub esimesele, et ta on kandnud suurema koorma, samal ajal kui teine näeb enda kontolt mitut väikest, kuid kokku arvestatavat väljaminekut. Balance'i laadne ühine vaade aitab need kulud kokku tuua enne, kui tekib süüdistav vestlus.
Mina kasutaksin sellises olukorras kindlat rutiini. Kõigepealt märgiksin ära püsivad arved, seejärel lisaksin jooksvalt ühised ostud ja vaataksin kord nädalas koos partneriga üle, kas mõni kulu vajab jagamist või hüvitamist. Nädalane kontroll on parem kui kuu lõpus paaniline arvutamine, sest ostud on veel meeles ja vigade parandamine on lihtsam.
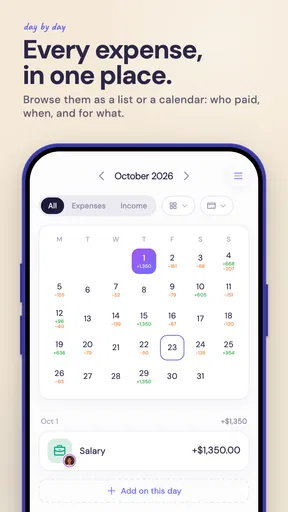
Siin peitub ka üks vähem ilmne kasutusviis: rakendus võib aidata eristada rahalist ebavõrdsust ja lihtsalt erinevat maksmise ajastust. Kui üks inimene tasub suure arve kuu alguses ja teine panustab väikeste ostudega kogu kuu jooksul, ei pruugi kontode hetkeseis tegelikku olukorda näidata. Kulude ajajoone vaatamine aitab arutada panust tervikuna, mitte ühe juhusliku päeva põhjal.
Teine argine olukord tekib siis, kui nädalavahetusel tehakse ühiselt suurem ost, kuid ostja ei mäleta esmaspäeval enam täpselt, millised kaubad olid kodu jaoks ja millised tema isiklikud. Mina paneksin sellise kulu kohe kirja ja lisaksin vajaduse korral märkuse, mitte ei ootaks kuu lõppu. See väike harjumus aitab vältida hilisemat oletamist ning teeb ülevaatuse lühemaks. Kui ost sisaldab nii ühiseid kui isiklikke asju, on parem jagamise reegel enne kokku leppida, mitte valida seda tagantjärele selle järgi, kellele summa parasjagu sobib.
Miks lihtsus võib olla selle suurim tugevus
Paljud eelarverakendused proovivad korraga lahendada pangakontode sünkroonimise, investeeringute jälgimise, võlgade haldamise, säästueesmärgid ja detailse statistika. See võib olla kasulik kogenud kasutajale, kuid paarile, kes soovib ainult teada, kes maksis ühise arve ja kui palju kulus toidule, tekitab see sageli liigset hõõrdumist.
Balance'i nimi ja lühike poe kirjeldus annavad märku palju kitsamast ülesandest. Mina pean seda eeliseks, kui eesmärk on saada ühine harjumus kiiresti käima. Väiksema ulatusega rakendus ei sunni kasutajat oma kogu rahalist elu ümber korraldama. Võid alustada ainult ühiste kulude ja arvetega ning jätta isiklikud ostud kõrvale.
See lähenemine sobib eriti paarile, kelle rahandus on alles kujunemas. Koos elama kolides ei ole alati vaja kohe keerulist süsteemi. Esmalt tuleb selgeks saada, millised kulud korduvad, millised muutuvad hooajaliselt ja milline jagamisviis mõlemale aus tundub. Pärast paari kuud võib juba otsustada, kas lihtsast jälgimisest piisab või on vaja põhjalikumat lahendust.
Üks kasulik kompromiss on alustada ainult neist väljaminekutest, mis põhjustavad päriselt segadust. Kui arveid ja koduseid oste on lihtne jagada, ei pea iga inimese lõunasöök või väike isiklik ost ühisesse arvestusse minema. Nii püsib süsteem piisavalt täielik, et sellest oleks kasu, kuid ei muutu paarisuhte igapäevaseks kontrollnimekirjaks. Mina hoiaksin nähtava ülevaate eesmärgi selge: see peab aitama kokkuleppeid täita, mitte sundima partnerit iga ostu põhjendama.
Oluline piirang: sisestamine vajab mõlemalt järjepidevust
Minu peamine kriitika on seotud mitte niivõrd rakenduse ideega, vaid iga käsitsi hallatava eelarvetööriista loomuliku nõrkusega. Kui üks partner lisab kõik kulud ja teine unustab need korduvalt, ei ole ühine ülevaade enam usaldusväärne. Siis võib rakendus ise tekitada pettumust, sest ekraanil olev tasakaal põhineb puudulikul infol.
Seetõttu ei soovitaks ma seda paarile, kes ootab täiesti automaatset pangakonto analüüsi või soovib, et kõik tehingud ilmuksid ilma enda sekkumiseta. Sellisel juhul võib pangarakendus või automaatse kontosünkroonimisega eelarvetööriist olla parem. Balance sobib rohkem inimestele, kes on valmis kulusid ise sisestama ja tahavad kontrollida, mida omavahel jagatakse.
Teine võimalik hõõrdumine tekib erinevate arusaamade puhul. Ühe partneri jaoks võib kohv teel tööle olla ühine kulu, teise jaoks isiklik. Rakendus ei saa sellist vaidlust ise lahendada. Enne kasutamist tasub kokku leppida vähemalt põhireeglid: kas ühised on ainult koduga seotud ostud, kas restoranikülastused jagatakse võrdselt ja kuidas käsitletakse kingitusi või ühe inimese hobisid.
See on tegelikult kasulik piirang, sest rakendus ei varja rahanduslikke erimeelsusi tehnilise automaatika taha. Kui kategooriate või jagamise üle tekib vaidlus, on probleem suhtluses, mitte ainult arvestuses. Samas tähendab see, et Balance ei ole paariteraapia ega finantsnõustaja. See annab struktuuri, kuid otsused tuleb ikkagi koos teha.
Kui üks partner ei soovi oma isiklikke kulusid jagada, ei tähenda see tingimata, et ühist tööriista ei saaks kasutada. Sel juhul tasub piirduda kokkulepitud ühise osaga ning jätta isiklik raha sellest välja. Kui aga üks inimene eeldab täielikku läbipaistvust ja teine peab seda ebamugavaks, tuleb see erinevus enne kasutuselevõttu läbi rääkida. Rakenduse praktiline sobivus sõltub siin rohkem paaris kokkulepitud piiridest kui ühestki kategooriast.
Kellele see rakendus kõige paremini sobib
Soovitaksin seda eelkõige paarile, kes elab ühise eelarvega, kuid hoiab raha vähemalt osaliselt eraldi. See on tavaline olukord, kus mõlemad teenivad ise, ent jagavad eluaseme-, toidu-, side- ja muid koduseid kulusid. Sellisel juhul aitab ühine jälgimine vähendada tunnet, et üks inimene peab kogu arvestust ja teine lihtsalt loodab tema peale.
See võib olla hea algus ka paarile, kes alles kolib kokku. Esimestel kuudel ei pruugi veel teada, milline summa kulub toidule või millised arved aasta jooksul muutuvad. Kulude registreerimine annab tegeliku pildi, mille põhjal saab hiljem teha säästueesmärke või määrata mõlemale sobiva kuupanuse.
Kasulik on see ka ebaregulaarse sissetulekuga inimestele, kuigi sellisel juhul peab planeerimisse suhtuma ettevaatlikult. Kui sissetulekud kõiguvad, ei tohiks ühine panus põhineda ainult ühel heal kuul. Rakendust saab kasutada ajaloo vaatamiseks ja arvete meelespidamiseks, kuid otsus selle kohta, kui palju keegi saab panustada, vajab eraldi realistlikku kokkulepet.
Ma ei valiks seda esimeseks tööriistaks inimesele, kes tahab jälgida aktsiaid, investeerimisportfelli, laenumaksete amortisatsiooni või väga detailseid maksukategooriaid. Samuti ei ole see kõige loogilisem valik kasutajale, kes haldab ainult enda raha ega vaja paarisuhtes kulude jagamist. Sellisel juhul võib tavaline isiklik eelarve olla kiirem ja vähem segav.
See sobib ka paarile, kes ei taha veel ühiseid pangakontosid avada, kuid vajab siiski selget arvestust majapidamise kohta. Kulude jälgimine ja raha koondamine on eri otsused: ühist ülevaadet saab kasutada kokkulepete tegemiseks ilma, et kogu raha peaks olema ühel kontol. Ma jätaksin selle valiku aga vahele, kui mõlemad ei soovi sama rutiini järgida või kui eesmärk on saada üksikasjalik finantsaruanne kogu leibkonna varade kohta.
Praktilised võtted, mis muudavad kasutamise paremaks
Üks hea võte on hoida kategooriate arv väike. Kui iga ost saab täiesti eraldi sildi, muutub ülevaade kiiresti tülikaks. Mina alustaksin näiteks kodust, toidust, transpordist, arvetest ja vabaajast. Kui mõni kategooria osutub liiga laiaks, saab seda hiljem täpsustada. Lihtsus on siin tähtsam kui muljetavaldavalt detailne statistika.
Teine kasulik töövoog on lisada arved enne nende maksetähtaega, mitte pärast. Nii saab rakendust kasutada ka tulevase kuu rahalise koormuse meelespidamiseks. Kui palgapäevad on erinevad, vaadake koos üle, millised kohustused langevad kummagi inimese kanda ja kas ajastus tekitab ühe konto jaoks ebamõistliku surve.
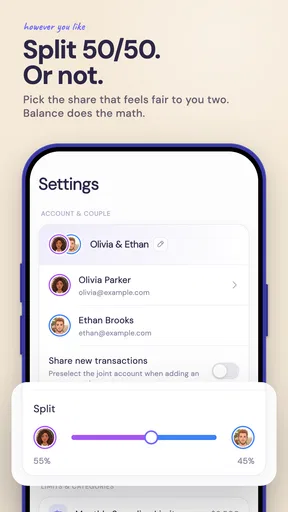
Kolmas soovitus on leppida kokku, mida tähendab „tasakaal”. See ei pea tähendama, et mõlemad maksavad alati täpselt poole. Mõne paari puhul on õiglasem jagada kulud sissetuleku suhte järgi; teisel juhul eelistatakse kindlat kuupanust või vaheldumisi suuremate arvete tasumist. Rakendus aitab kokkulepet jälgida, kuid õige mudel tuleb valida teie elu järgi.
Veel üks praktiline nüanss on kasutada ülevaadet vestluse alguspunktina, mitte kohtumõistmise vahendina. Kui üks kuu on kallim, ei tähenda see automaatselt hooletust. Võib olla olnud remont, reis või aastane arve. Numbrid on kasulikud siis, kui neid vaadatakse koos kontekstiga. Just niisugune rahulik ülevaatus võib olla rakenduse tegelik väärtus.
Kui sisestamine kipub ununema, prooviksin seostada selle tegevusega, mis niigi kordub: näiteks ostu järel hetkega või kord nädalas ühise arvevaatusega. Mõistlik on kokku leppida ka see, kes lisab püsivad arved ja kes kontrollib, et need oleksid õigel ajal arvestuses. Selline väike tööjaotus ei muuda rakendust automaatseks, kuid väldib olukorda, kus mõlemad eeldavad, et teine hoolitseb kõige eest.
Tehniline sobivus ja tasuline pool
Balance töötab Androidis alates versioonist 7.0 ning praegune versioon on 4.0.1. See tähendab, et rakenduse proovimine ei eelda tingimata kõige uuemat telefoni. Minu soovitus on enne pikemaajalise süsteemi loomist kontrollida, et mõlemad partnerid kasutaksid sobivat seadet ja sama kokkulepet andmete sisestamisel.
Rakendus on tasuta, mis teeb esialgse katsetamise madala riskiga. Samal ajal tasub arvestada rakendusesiseste ostudega, mida Play kaudu arveldamisel kuvatakse vahemikus 3,49–39,99 eurot. Mina ei otsustaks ostu kasuks ainult selle põhjal, et soovin reklaamide või piirangute eest pääseda; enne vaataksin, kas kasutame põhifunktsioone päriselt iga nädal ja kas tasuline osa lahendab meie konkreetse probleemi.
Vanusemärgis PEGI 3 näitab, et tegemist on üldiselt laiale kasutajaskonnale sobiva rakendusega. Rahandusrakenduse puhul on siiski tähtis ka praktiline usaldus: ärge sisestage kiirustades infot, mida te ei soovi jagada, ja leppige partneriga kokku, milline rahaline detail peab mõlemale nähtav olema. Ühine eelarve ei tähenda, et kogu isiklik rahakasutus peab muutuma läbipaistvaks.
Rakenduse kasutajaskond on juba arvestatav: seda on paigaldatud üle 50 tuhande korra ning keskmine hinnang on 4,6. Need märgid näitavad, et idee kõnetab kasutajaid, kuid mina ei võtaks hinnet isikliku sobivuse garantiina. Kõige olulisem küsimus on endiselt see, kas mõlemad partnerid on valmis kulude märkimise rutiini pidama.
Balance: Couple Budget & Money on tasuta allalaaditav ja selle vanusepiirang on PEGI 3; rakendus ilmus 1. juulil 2022. Tasuliste võimaluste üle otsustades tasub vaadata konkreetset ostu ja arveldustingimusi, mitte eeldada, et iga lisavõimalus on paarile vajalik. Mina kasutaksin kõigepealt tasuta alustamist selleks, et selgitada välja, kas ühine kulude kirjapanek üldse sobib meie igapäevaellu.
Kuidas see erineb tabelist või pangarakendusest
Google Sheetsi või muu tabeli eelis on paindlikkus. Seal saab ise luua valemeid, jagamisreegleid ja aruandeid. Samas tuleb kõik üles ehitada, vormindada ja hooldada. Balance'i mõte on pakkuda paarile valmis raamistikku, kus ei pea iga kuu uut arvutustabelit parandama.
Pangarakendus on mugavam siis, kui soovid näha automaatselt kõiki kontotehinguid. Selle puuduseks võib olla see, et ühise ja isikliku kulu eristamine jääb ikkagi sinu teha. Samuti ei pruugi pangarakendus sobida, kui paar kasutab eri pankasid või tahab jälgida ka sularahas tehtud oste. Käsitsi sisestatav ühine süsteem võib sellises olukorras olla aeglasem, kuid paindlikum.
Üldine eelarverakendus võib pakkuda rohkem graafikuid ja eesmärke, kuid sageli nõuab see rohkem seadistamist. Balance'i kasuks räägib see, et selle keskne küsimus on lihtsam: kuidas meil paarina raha liigub? Kui see on ainus küsimus, mida tahad regulaarselt vastata, ei pruugi suurem rakendus olla parem.
Teisalt kaotab Balance oma eelise juhul, kui vajad põhjalikku finantsplaneerimist. Kui sul on mitu laenu, ettevõtlustulu, investeeringud ja maksukohustused, võib paarikulude rakendus jääda liiga kitsaks. Siis tasub kasutada seda ainult koduste kulude jaoks ning võtta keerulisemad rahaasjad eraldi tööriista või nõustamise alla.
Valik sõltub seega sellest, mida tahate mõõta ja kui palju seadistamist olete valmis taluma. Tabel sobib inimesele, kes tahab ise reegleid muuta ja kellele valemite hooldamine pole koormav; pangarakendus sobib siis, kui automaatne tehingute kuvamine on tähtsam kui paaripõhine jagamine. Balance paikneb nende vahel: see on sihitud ühistele rahaasjadele, kuid eeldab kasutajatelt järjepidevat sisestamist.
Minu lõplik hinnang
Balance: Couple Budget & Money on minu hinnangul hea ja selge lahendus paarile, kes tahab lõpetada ühiste kulude üle arveldamise mälu järgi. Selle väärtus ei seisne selles, et rakendus muudaks rahanduse põnevaks, vaid selles, et ta annab igapäevastele kokkulepetele ühise koha. Kui mõlemad partnerid sisestavad kulud järjepidevalt, võib sellest saada rahulikuma rahavestluse alus.
Ma soovitaksin alustada tasuta versiooniga ja kasutada seda vähemalt ühe tavapärase arveldusperioodi jooksul. Pange kirja ainult ühised kulud, lisage korduvad arved ning vaadake regulaarselt, kas valitud jagamisreegel tundub mõlemale õiglane. Alles siis on mõistlik hinnata, kas tasulised võimalused annavad teie kasutusele päriselt midagi juurde.
Kui otsid automaatset pangaanalüütikat, investeerimisjälgimist või väga detailset finantsjuhtimist, valiksin mõne põhjalikuma alternatiivi. Kui aga vajad just paarile mõeldud lihtsat viisi kulude, arvete ja panuste jälgimiseks, on Balance praktiline kandidaat. Minu soovitus on seda proovida paaril, kes tahab rahast rääkida faktide, mitte oletuste põhjal.
Plussid
- Selge ülevaade paari ühise eelarve ja kulude jaotusest.
- Võimaldab seada ühiseid säästmiseesmärke ja jälgida nende täitmist.
- Kulude kategoriseerimine aitab kiiresti leida liigse rahakasutuse.
- Sobib erineva sissetulekuga paaridele paindlike kokkulepete loomiseks.
- Mugav viis rahaasjadest rääkida ilma arvutustabeliteta.
Miinused
- Kõik funktsioonid ei pruugi tasuta versioonis saadaval olla.
- Rakenduse kasulikkus sõltub sellest
- kas mõlemad partnerid seda järjepidevalt kasutavad.
- Finantsandmete lisamine võib alguses võtta üsna palju aega.
- Pangakontode automaatne ühendamine ei pruugi kõigis riikides toimida.
- Isiklike rahaasjade jagamine rakenduses võib tekitada privaatsusmuresid.
Korduma kippuvad küsimused: Balance: Couple Budget & Money
Mis on Balance: Couple Budget & Money ja kellele see rakendus sobib?
Balance: Couple Budget & Money on paaridele mõeldud rahandusrakendus, mille eesmärk on aidata ühiseid kulusid, eelarvet ja rahalisi eesmärke ühes kohas hallata. See sobib eriti hästi partneritele, kes soovivad näha, kes mille eest maksis, kuidas igakuised kulud jagunevad ning kui palju raha jääb alles pärast arvete tasumist. Rakendus võib olla kasulik nii koos elavatele paaridele kui ka neile, kellel on ühised säästueesmärgid.
Kas Balance võimaldab kulusid partneriga automaatselt jagada?
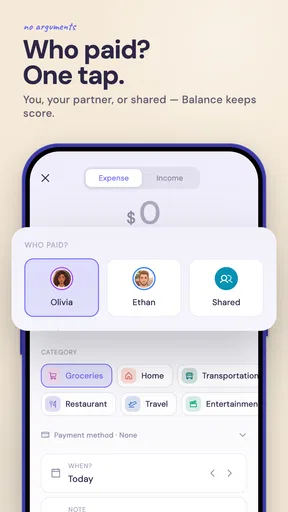
Rakenduse keskne idee on muuta ühiste kulude jagamine lihtsamaks, kuid kasutaja peaks enne allalaadimist kontrollima, millised jagamis- ja sünkroonimisfunktsioonid tema seadmes ning valitud paketis täpselt saadaval on. Tavaliselt saab kulusid sisestada, määrata maksja ja jagada summa partnerite vahel kas võrdselt või kokkulepitud proportsioonis. See aitab vältida käsitsi arvutamist ja vähendab arusaamatusi igapäevases rahakasutuses.
Kas rakendus ühendub pangakontoga ja kas minu finantsandmed on turvalised?
Pangakonto ühendamise võimalus, toetatud pangad ja automaatse tehingute importimise ulatus võivad sõltuda rakenduse versioonist, piirkonnast ning kasutatavast tellimusest. Enne tundlike andmete lisamist tasub üle vaadata privaatsustingimused, lubatud juurdepääsud ja see, kuidas andmeid säilitatakse. Kui pangaintegreerimist ei kasutata, saab eelarvet sageli hallata ka käsitsi, mis annab suurema kontrolli, kuid nõuab regulaarset sisestamist.
Kas Balance: Couple Budget & Money on tasuta või sisaldab see tasulisi funktsioone?
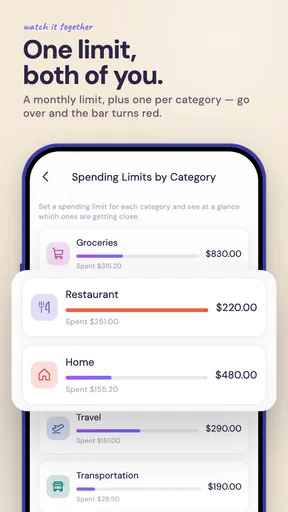
Rakenduse allalaadimine võib olla tasuta, kuid mõned täiustatud võimalused võivad olla saadaval ainult rakendusesisese ostu või tellimuse kaudu. Tasuliste funktsioonide hulka võivad kuuluda näiteks piiramatud eelarved, detailsemad aruanded, rohkem kategooriaid, partneriga sünkroonimine või reklaamide eemaldamine. Soovitan enne prooviperioodi alustamist kontrollida hinnakirja, tellimuse automaatse uuendamise tingimusi ja tühistamisvõimalusi App Store'is või Google Plays.
Kas rakendus sobib ka keerukama ühise eelarve ja säästmise planeerimiseks?
Balance võib olla praktiline igapäevaste kulude jälgimiseks, arvete jagamiseks ja lihtsamate säästmiseesmärkide seadmiseks. Kui teie majapidamisel on mitu sissetulekut, laenud, investeeringud, ebaregulaarsed kulud või väga detailne finantsplaan, ei pruugi rakendus asendada täielikku eelarvetarkvara ega finantsnõustamist. Parima tulemuse saamiseks leppige partneriga kokku kategooriad, sisestamisviis ja regulaarne aeg, mil eelarve koos üle vaadata.


